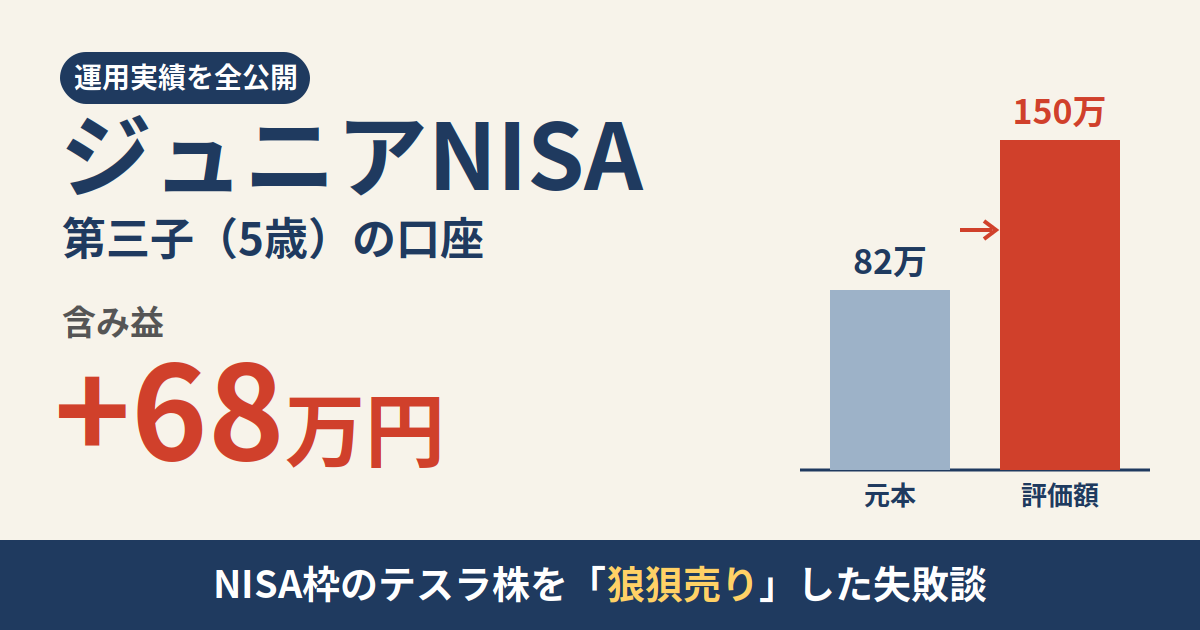
子どもたちのジュニアNISA口座の運用実績を順番に公開しています。最後は第三子(5歳)の口座です。
先に結論を書いておくと、
- 評価額は 約150万円、含み益は +68万円
- ただし、資産の 4割以上が非課税枠の外(課税口座) にある
- NISA枠で買ったテスラ株を値下がりに耐えられず売却し、その後も方針なく買い足した結果、3人の中で一番の失敗口座になった
という内容です。今回は運用実績というより、失敗談として読んでいただければと思います。
※数値は2026年9月時点のSBI証券の保有画面をもとにしています。特定の銘柄を推奨するものではありません。
口座全体のサマリー
| 区分 | 評価額 | 評価損益 | 元本 | 損益率 |
|---|---|---|---|---|
| NISA(オリックス・VOO) | 835,846円 | +502,140円 | 333,706円 | +150.5% |
| 特定預り(楽天グループ・QQQ・QQQM) | 666,574円 | +182,569円 | 484,005円 | +37.7% |
| 合計 | 1,502,420円 | +684,709円 | 817,711円 | +83.7% |
※NISAの数値は「継続NISA預り」と「旧NISA預り」の合計です。元本は「評価額−評価損益」で算出し、米国株・ETFは円換算の数値です。
数字だけ見ればプラスですが、中身を見ると、**NISA枠が約56%、課税口座が約44%**です。第一子・第二子の口座は9割以上がNISA枠なので、第三子の口座だけ構成が大きく違います。
NISA枠:持ち続けた2銘柄は好調
| 銘柄 | 区分 | 数量 | 取得単価 | 現在値 | 評価額 | 評価損益 | 損益率 |
|---|---|---|---|---|---|---|---|
| オリックス(8591) | 旧NISA預り | 100株 | 2,366円 | 6,195円 | 619,500円 | +382,900円 | +161.8% |
| バンガード S&P500 ETF(VOO) | 継続NISA預り | 2口 | 425.57ドル | 693.24ドル | 216,346円 | +119,240円 | +122.8% |
オリックスは約2.6倍、VOOも円換算で2倍以上になっています。
ここだけ見ると順調ですが、本来このNISA枠にはテスラ株も入っていました。
失敗の中身:テスラ株の狼狽売り
NISA枠でテスラ株を購入
第三子の口座では、NISA枠でテスラ株を買っていました。成長への期待が大きい銘柄でしたが、そのぶん値動きも大きい銘柄です。 <!– テスラ株の購入時期・購入額・売却時の損益などを追記 –>
値下がりに耐えられず売却
保有中に株価が大きく下がり、その値下がりに耐えられずに売却してしまいました。いわゆる「狼狽売り」です。
子ども名義の口座で、しかも18歳まで使う予定のないお金だったので、本来は短期の値動きを気にする必要はありませんでした。それでも、画面の数字が減っていくのを見続けることができませんでした。
NISA枠での売却は「二重の損」
NISA枠で売却すると、次のようなデメリットがあります。
- 使った非課税枠は戻らない: ジュニアNISAでは、売却しても枠は復活しません。非課税で増やせたはずの枠を、そのまま失いました。
- 損失を他の利益と相殺できない: NISA枠での損失は、課税口座の利益と相殺(損益通算)できません。損をしても、税金面で取り戻す手段がありません。
値下がりで損をしたうえに、非課税枠まで失ったことになります。
余ったドルと配当で、方針なく買い足し
テスラ株を売ったあとには、ドルが残りました。ジュニアNISAは新規の買付ができないため、このドルで買ったものは課税口座(特定預り)での保有になります。
| 銘柄 | 数量 | 取得単価 | 現在値 | 円換算評価額 | 円換算損益 | 損益率(円) |
|---|---|---|---|---|---|---|
| インベスコ QQQ トラストシリーズ1(QQQ) | 5口 | 470.96ドル | 704.72ドル | 549,822円 | +184,547円 | +50.5% |
| インベスコ NASDAQ100 ETF(QQQM) | 1口 | 250.15ドル | 290.20ドル | 45,282円 | +6,052円 | +15.4% |
| 楽天グループ(4755) | 100株 | 795円 | 714.7円 | 71,470円 | −8,030円 | −10.1% |
残ったドルでQQQを、その後に受け取った配当でQQQMを買いました。どちらもNASDAQ100に連動するETFで、中身はほぼ同じです。
楽天グループは優待SIMを手に入れるために、こども口座の一番残り期間が長い末っ子の口座で持っています。

QQQは結果的に+50%の含み益が出ていますが、これはNASDAQ100が上がった結果で、計画的に選んだものではありません。「ドルが余っているから何か買おう」という流れで買ったため、
- 同じ指数のETFを2本持つことになった
- 課税口座なので、売却時には利益に税金がかかる
- ドルのまま、少額をバラバラに買っている
と、ジュニアNISAの運用としてはかなりちぐはぐな形になっています。
失敗談は投資失敗談シリーズにもまとめています。
今後の方針
配当は円に替えて、オルカンへ
当面は、今後受け取る配当金を円に替えて、投資信託のオルカンを買っていく予定です。
第一子・第二子の記事でも書いたとおり、子どもの口座は「何もしなくていい形」にしておくのが一番だと考えています。ドルのままETFを買い足すのはやめて、円で金額指定して買える投資信託にまとめていきます。
なお、ジュニアNISAでは新規の非課税買付ができないため、この買付も課税口座での購入になります。
口座を閉じて、こどもNISAに回す選択肢も
もう一つの選択肢として、ジュニアNISA口座を解約し、そのお金を新しく始まるこどもNISAの資金にすることも考えています。
2024年以降、ジュニアNISAは口座ごと全額を払い出せば、理由を問わず非課税で引き出せるようになりました。第三子はまだ5歳なので、非課税で長く運用できる期間が残っています。今の口座をちぐはぐなまま持ち続けるより、新しい制度で一から整えたほうが良いかもしれません。
こどもNISAについてはこどもNISAの学年別早見表で詳しくまとめています。

まとめ
- 第三子(5歳)のジュニアNISA口座は、評価額約150万円・含み益+68万円
- ただし資産の4割以上が課税口座にあり、3人の中で一番の失敗口座
- NISA枠のテスラ株を狼狽売りし、非課税枠を失ったうえ、損失を相殺することもできなかった
- 残ったドルと配当で、同じ指数のQQQとQQQMを方針なく購入
- 今後は配当を円に替えてオルカンへ。口座を閉じてこどもNISAに回すことも検討中
3人の口座を振り返って強く感じるのは、子どもの口座では「値動きの大きい個別株」や「流行りの銘柄」より、ほったらかしにできる投資信託が向いているということです。値下がりに慌てて売ってしまうのは、商品選びの段階で自分の性格に合っていなかった証拠でもあります。
これから子ども名義で投資を始める方の参考になればうれしいです。
※本記事は筆者個人の運用記録であり、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。
コメント