こんにちは、トラセルです。
今回は、我が家(夫婦+子ども3人)が2022年から2025年までに受け取った配当金の実績を、口座別に全部公開します。
結論からいうと、
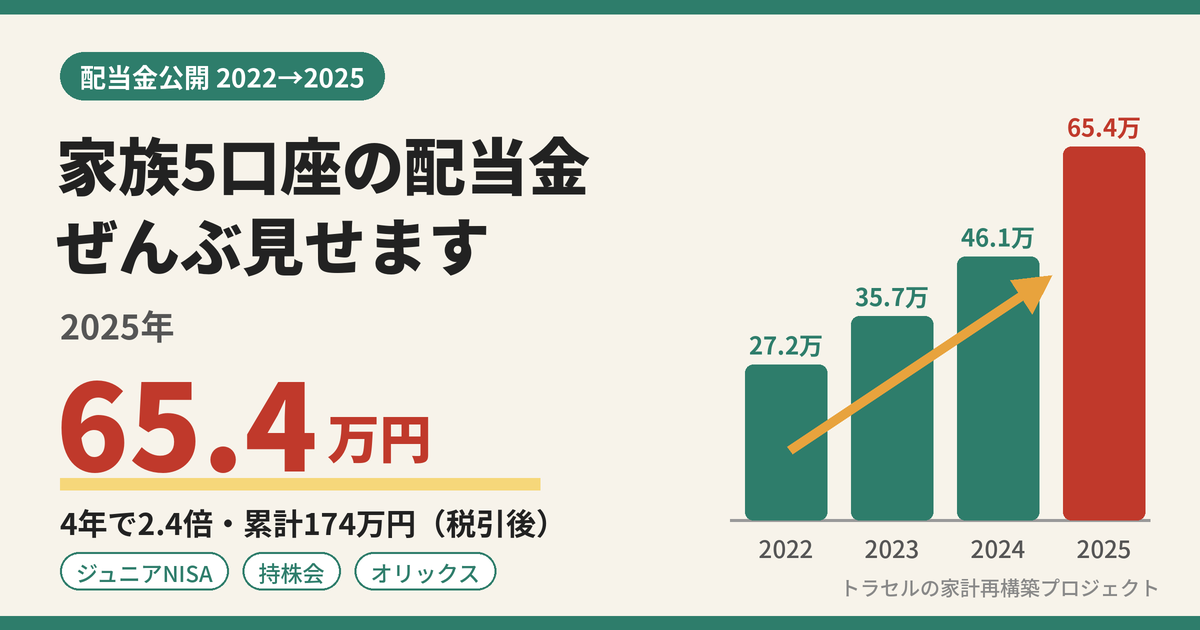
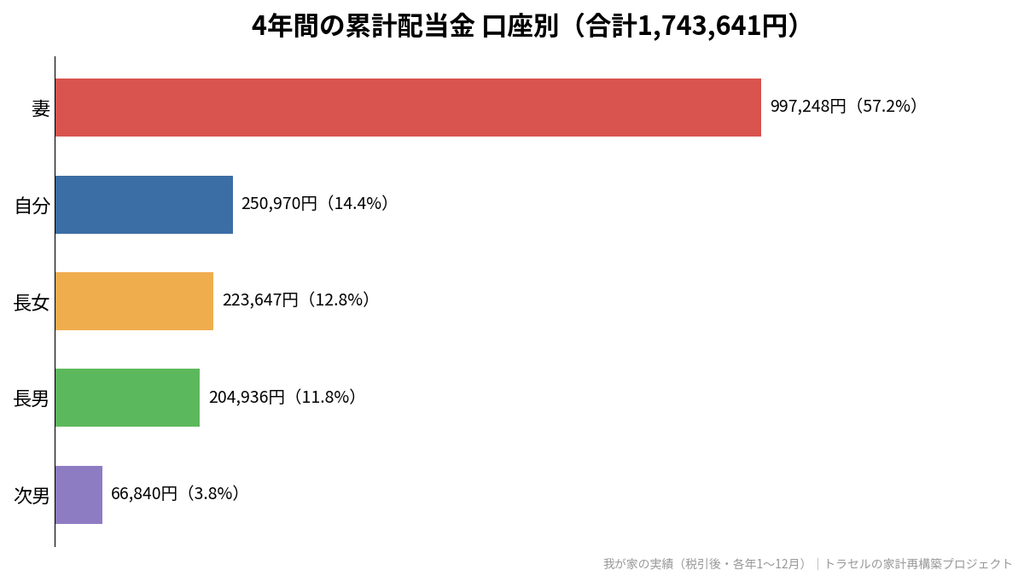
- 4年間の配当金の累計は 1,743,641円
- 2025年は 653,683円(月あたり約5.4万円)で、2022年の約 2.4倍
- 子ども3人のジュニアNISA口座だけでも、累計 約50万円
という結果になりました。
※金額はすべて税引後、各年1〜12月に受け取った配当金の合計です。
※2026年の途中経過は別記事でまとめる予定です。
「現役世代なら配当よりインデックス投資でしょ」という正論はよくわかっているうえで、それでも配当が積み上がっていくのがうれしい、という正直な気持ちも含めて書いていきます。
家族全体の配当金の推移(2022〜2025年)
| 年 | 国内株 | 米国株 | MMF | 合計 | 前年比 |
|---|---|---|---|---|---|
| 2022年 | 211,835円 | 60,625円 | 0円 | 272,460円 | - |
| 2023年 | 284,020円 | 72,590円 | 0円 | 356,610円 | +30.9% |
| 2024年 | 370,113円 | 90,775円 | 0円 | 460,888円 | +29.2% |
| 2025年 | 559,137円 | 94,418円 | 128円 | 653,683円 | +41.8% |
| 累計 | 1,425,105円 | 318,408円 | 128円 | 1,743,641円 |
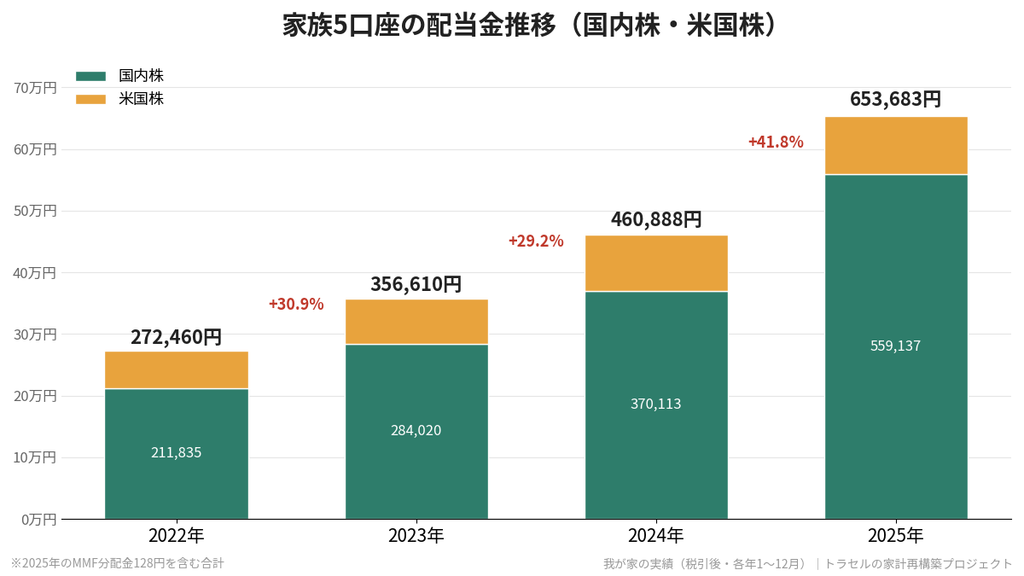
毎年30%前後のペースで増えていて、2025年は一気に+40%超。 内訳を見ると、配当の 約8割(累計81.7%)が国内株 です。
口座別の配当金
| 口座 | 2022年 | 2023年 | 2024年 | 2025年 | 累計 |
|---|---|---|---|---|---|
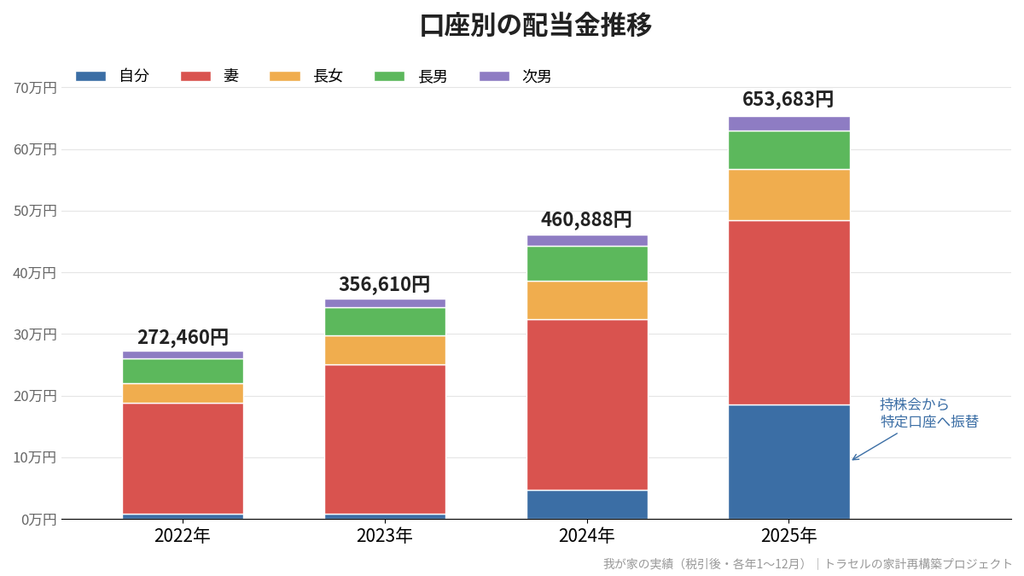
| 自分 | 9,035円 | 8,661円 | 47,621円 | 185,653円 | 250,970円 |
| 妻 | 179,617円 | 241,974円 | 276,919円 | 298,738円 | 997,248円 |
| 長女 | 32,070円 | 46,923円 | 61,941円 | 82,713円 | 223,647円 |
| 長男 | 39,267円 | 46,316円 | 56,555円 | 62,798円 | 204,936円 |
| 次男 | 12,471円 | 12,736円 | 17,852円 | 23,781円 | 66,840円 |
| 合計 | 272,460円 | 356,610円 | 460,888円 | 653,683円 | 1,743,641円 |
我が家の配当の大黒柱は「妻の口座」
実は、家族の配当の 約57%(累計997,248円)は妻の口座 です。
妻の口座の主力は、いわゆる定番の高配当株です。
- JT(2914)
- オリックス(8591)
- 三菱UFJフィナンシャル・グループ(8306)
- 三菱HCキャピタル(8593)
- SBIホールディングス(8473)
- 双日(2768)
- KDDI(9433)
- 丸紅(8002)
などなど高配当株ブログでよく見る顔ぶれですが、こうした銘柄を地道に持ち続けてきたことで、毎年着実に配当が増えてきました。
2025年に米国株の配当が減った理由:SPYDを売ってNVDA・QQQへ
妻の口座の米国株配当は、2024年の27,585円から2025年は18,804円に減っています。
これは、旧NISAで持っていた高配当ETFのSPYDが非課税期間の終了を迎えたため売却し、NVDA(エヌビディア)とQQQ(ナスダック100 ETF)に乗り換えたからです。
配当は減りましたが、値上がり益を狙う方向へ一歩シフトした形です。
子ども3人のジュニアNISA:配当金を出金できないので口座内で再投資
子ども3人分の配当を合計すると、次のとおりです。
| 年 | 子ども3人の合計 |
|---|---|
| 2022年 | 83,808円 |
| 2023年 | 105,975円 |
| 2024年 | 136,348円 |
| 2025年 | 169,292円 |
| 累計 | 495,423円 |
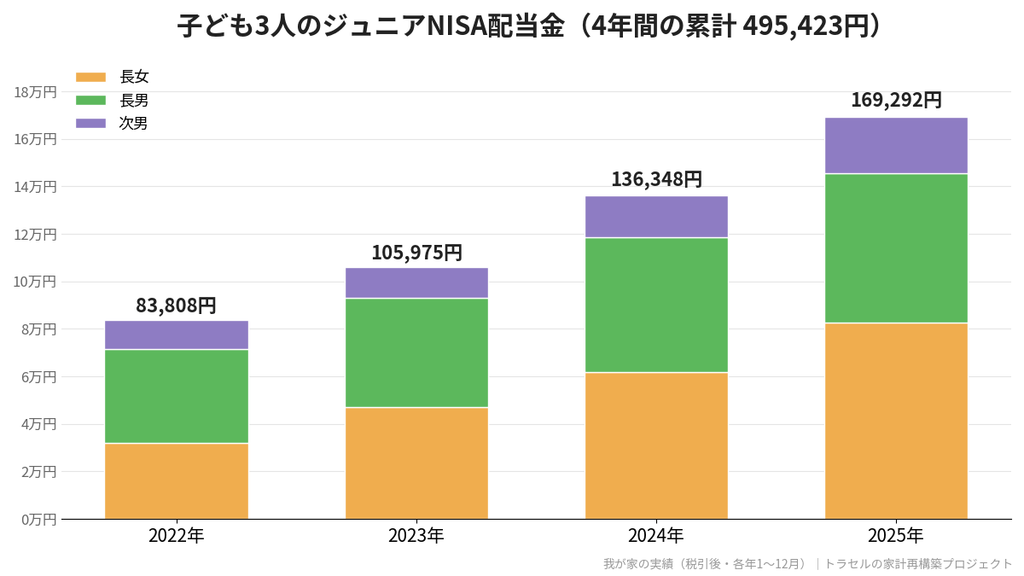
ジュニアNISAの口座で受け取った配当金は、出金することができません。
そのため我が家では、配当金は子ども名義の口座内に置いたまま、特定口座(ジュニアNISA口座内の特定預り)で株を買い増す資金として使っています。
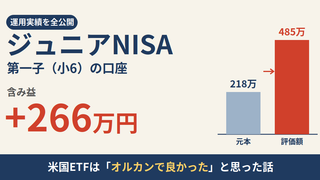
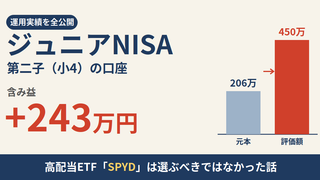
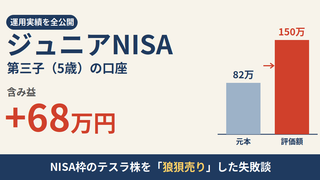
子どもには「応援のお礼」と説明している
子どもたちには、配当金のことを
「応援している会社から、応援してくれてありがとう、というお礼をもらっているんだよ」
と説明しています。
反省点:本当はインデックスや成長株を持つべきだった
正直に言うと、子どもの口座は「長く置いておける」のが最大の強みなので、配当や優待よりも、インデックスファンドや成長株で値上がりを狙うほうが合理的でした。
結果論として大当たりだったオリックス
ただ、結果論でいえば、株主優待目的で買ったオリックス(8591) は、見事に成長してくれました。
2022年ごろ、子ども3口座などで100株ずつ時期をずらして購入しました。
- 購入平均:約2,000円
- 現在:約6,000円(約3倍)(※2026年9月時点)
優待廃止でも売らなかった理由
お目当てだったオリックスの株主優待(ふるさと優待)は、2024年3月末で廃止されました。
それでも保有を続けたのは、優待廃止の代わりに増配する方針が示されていたからです。 実際にその言葉どおり増配してくれて、株価も大きく上がりました。
悩みは「口座が分散していること」
一方で、家族の複数口座に100株ずつ散らばっているのは、管理の面では正直めんどうです。
2026年には、私の口座の100株が旧NISAの非課税期間終了を迎えたので、妻の新NISA口座にまとめました。 今後も、できるだけ1口座に集約していきたいと考えています。
2025年に自分の配当が一気に増えた理由:持株会から特定口座へ振替
自分の口座の配当は、2024年の47,621円から2025年は 185,653円 と約3.9倍になりました。
これは、持株会で保有していた株500株を、一気に個人の特定口座へ振り替えたためです。
持株会のままの方が効率はいい、でも…
持株会には、配当金が自動で再投資されるというメリットがあり、効率だけ見れば持株会に置いたままの方が有利です。
ただ、持株会の中の株は持株会の名義になっているので、株主優待を受け取ることができません。 特定口座に移して自分名義の株主になることで、グルメ優待を受け取れるようになりました。
落とし穴:長期保有優待の判定はゼロからスタート
ひとつ誤算だったのは、長期保有優待です。
持株会で何年保有していても、株主名簿に自分の名前が載るのは引き出したタイミングが初めて。 そのため、長期保有の判定は振替後からのカウントになり、長期優待の条件は満たせませんでした。
持株会から引き出して優待を狙う人は、この点に注意してください。
持株会からの引き出し手順については、別記事で紹介します。
配当より値上がり益を狙うべき、とわかってはいるけれど
現役世代で夫婦共働きの我が家は、いま配当金で生活費を補う必要はありません。 それなら、配当(インカムゲイン)を追うより、インデックス投資などで値上がり益(キャピタルゲイン)を狙うほうが、資産を増やすうえでは合理的です。
- 配当は受け取るたびに約20%の税金がかかり、複利の効率が落ちる(NISA口座を除く)
- 配当を出す分、企業の成長に回るお金は減る
これは頭ではわかっています。
それでも、配当金の入金通知が来るたびにうれしいし、毎年金額が積み上がっていくのを見るのが楽しい。 この「続けられる楽しさ」も、投資を長く続けるうえでは大事な要素だと思っています。
今後の方針:オルカン・S&P500が中心、でも配当への浮気も…
現在の新NISAの使い方は、次のとおりです。
| 枠 | 保有しているもの |
|---|---|
| つみたて投資枠 | オルカン、S&P500、FANG+、日経平均連動 |
| 成長投資枠 | 配当のある個別株 |
今後は、成長投資枠でもオルカンやS&P500の比率を上げていきたいと考えています。
2027年は成長投資枠が埋まりそう問題
ところが2027年は、
- 旧NISAの非課税期間が切れた銘柄の買い直し
- 持株会から特定口座に移した株を、NISA口座で持ち直す
で、夫婦の成長投資枠がほぼ埋まってしまいそうです。
なお、特定口座の株をそのままNISA口座へ移すことはできないので、「特定口座で売却→NISA口座で買い直し」という形になります。
今後、結果的にどうしたかは追記していこうと思います。
コメントでご意見を頂けると嬉しいです。
オルカン・S&P500を中心に、とは言いつつ、高配当株や優待株への浮気は、きっとこれからも続いてしまいそうです。
まとめ
- 2022〜2025年の家族5口座の配当金は累計 1,743,641円(税引後)、2025年は 653,683円
- 配当の大黒柱は、定番高配当株を持つ妻の口座(約57%)
- ジュニアNISAの配当は出金できないので、口座内で再投資
- 優待目的で買ったオリックスは、優待廃止後の増配で株価約3倍
- 持株会から特定口座への振替でグルメ優待をゲット。ただし長期優待はゼロからのスタート
- 今後はオルカン・S&P500中心。でも配当への浮気はやめられなそう
コメント