はじめに
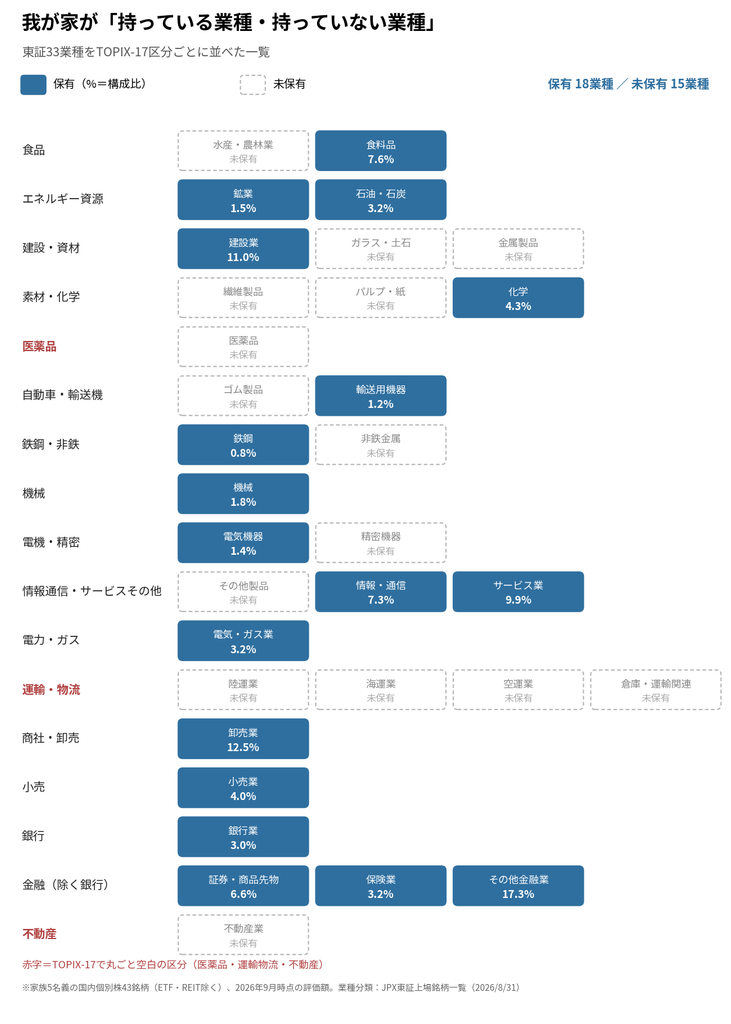
前回の記事「我が家の『持っている業種・持っていない業種』を分析してみた」で、家族5人の国内個別株43銘柄を東証33業種で整理しました。その結果、15業種が空白でした。
今回からは、その空白業種を1つずつ調べていきます。
第1回は医薬品です。TOPIX-17でも「医薬品」は単独の区分なので、我が家は区分ごと丸ごと空白になっています。
医薬品セクターはどんな業種?
医薬品は、景気に左右されにくいディフェンシブ業種の代表です。景気が悪くなっても、薬が必要な人の数はほとんど変わらないからです。
一方で、ビジネスの仕組みにはクセがあります。
- 新薬の開発には10年単位の時間と巨額の研究費がかかる
- 開発に成功すれば、特許が切れるまでの期間は大きく稼げる
- 特許が切れると後発薬(ジェネリック)が出て、売上が急減する(パテントクリフ)
- 国内では国が薬の値段(薬価)を決め、毎年のように引き下げられる
つまり、業種としては安定しているが、個別企業の浮き沈みは大きいというのが医薬品株の特徴です。
国内の医薬品株 大手5社
時価総額の大きい順に、中外製薬(11.33兆円)、武田薬品(9.36兆円)、大塚HD(5.99兆円)、第一三共(5.46兆円)、アステラス(4.27兆円)です(Strainer、2026年9月25日閲覧)。
この5社の配当利回りと、100株買うのに必要な金額の目安をまとめました。
| 企業 | 配当利回り | 100株の目安 |
|---|---|---|
| 中外製薬 | 1.96% | 約67万円 |
| 武田薬品 | 3.49% | 約58万円 |
| 大塚HD | 約1.6% | 約123万円 |
| 第一三共 | 3.64% | 約28万円 |
| アステラス | 3.36% | 約24万円 |
出典:Yahoo!ファイナンス(2026年9月8日〜18日時点の会社予想ベース)。大塚HDは、増額後の年間配当予想200円と株価から算出した試算値。
知ってはいた:大手製薬の一部は「高配当株」
医薬品というと研究費のかかる成長業種のイメージがありますが、大手のうち武田薬品・第一三共・アステラスの3社は配当利回り3%台の高配当株です。
一方で、中外製薬と大塚HDは2%未満です。「大手製薬=高配当」とひとくくりにはできません。
配当の推移を見ると、増配が続いている会社もあります。
- 武田薬品:長く180円で据え置いた後、188円→196円→200円→204円(予想)と増配が続く
- 第一三共:60円→78円→100円(予想)と大きく増配
- アステラス:78円→80円(予想)
武田薬品は、高配当株として何度も購入を検討していました。それでも買わなかった理由は、後ほど振り返ります。
意外だった①:売上1位と時価総額1位が違う
売上高のランキングでは、武田薬品が約4.5兆円で1位です。中外製薬は約1.26兆円で5位にとどまります。
それでも時価総額で中外製薬が1位なのは、利益率の高さが評価されているからです。
中外製薬が創製し、米イーライリリーに権利を渡した肥満症治療薬「オルホルグリプロン」は、2026年4月に米FDAの承認を受けて発売されました。中外製薬には、製造や販売のコストがかからないロイヤルティ収入が入ってくる形です。
売上の大きさではなく、どれだけ効率よく稼げるかで株価が決まる業種だと感じました。
意外だった②:2年で株価が半分以下になった会社も
第一三共の時価総額は、ピークだった2024年7月の約12兆円から、2026年9月2日時点で約5.4兆円まで55%減少しています。
主力の抗がん剤「エンハーツ」は伸びていて、売上も増えています。それでも株価は大きく下がりました。
その結果、今の第一三共は100株約28万円・配当利回り3%台という水準になっています。業種はディフェンシブでも、個別企業の株価は「将来への期待」で大きく動く。これが医薬品株の怖さであり、面白さでもあると思います。
医薬品株ならではのリスク
毎年の薬価引き下げ
2026年度の薬価改定は、薬剤費ベースで**マイナス4.02%**でした。
ただし影響は会社ごとに大きく違います。業界紙の調査では、大鵬薬品が20%台前半、第一三共が9%台と、平均の倍以上の引き下げを受けた会社もありました。
1つの薬への依存
アステラスは、前立腺がん治療薬「イクスタンジ」だけで売上の約45%を占めています。この薬の特許が切れたときの影響は大きくなります。
株主優待はある?
優待派としては気になるところですが、医薬品で優待を出している会社は多くありません。
目薬でおなじみのロート製薬は数少ない優待銘柄です。3月末の権利では自社製品かポイント、9月末の権利では全国の信用金庫の取引先が扱うグルメが対象です。なお、2026年3月の権利分から、自社製品とポイントの選択制に変わっています。
我が家の銘柄選びの軸で見ると
- 高配当:武田・第一三共・アステラスは3%台。中外・大塚は2%未満
- 連続増配:武田・第一三共・アステラスは増配基調
- 株主優待:ほぼ期待できない(ロート製薬は例外)
- 成長性:新薬次第で大きく変わる。当たり外れの見極めが難しい
- 割安性:第一三共のように大きく下げた銘柄もあるが、下落が続く「罠」かどうかの判断は難しい
- 買いやすさ:100株で約24万円のアステラスから、約123万円の大塚HDまで幅がある
武田薬品を買わなかった理由
振り返ると、武田薬品を買わなかった理由はシンプルでした。
ひとつは1単元の金額です。武田薬品は100株買うのに約58万円が必要です。高配当とはいえ、1銘柄に50万円を超える金額を入れるのは、我が家にとっては大きな判断です。
もうひとつは、その金額を入れるだけの自信が持てなかったことです。同じように50万円以上した東京海上は、「この会社なら大丈夫」と思えたので買えました。武田薬品には、その確信が持てませんでした。
ただ、今回調べて気づいたこともあります。医薬品はもともと優待がほぼない業種なので、単元未満株(1株単位の購入)でも失うものが少ないという点です。優待銘柄は100株持たないと優待がもらえませんが、優待のない銘柄なら、1株でも持った分だけ配当を受け取れます。
「50万円は出せないけど気になる」という銘柄は、少額から持って様子を見るという選択肢もあったのかもしれません。
実は、投資信託を通じて持っていた
個別株ではゼロでしたが、我が家はTOPIXや日経平均、全世界株式のインデックスファンドを積み立てています。
これらの中には、中外製薬や武田薬品などの大手製薬株も含まれています。個別株では空白でも、インデックスでは持っているというのは、このシリーズの他の業種にも共通しそうです。
まとめ
- 医薬品は景気に強いディフェンシブ業種。ただし個別企業の浮き沈みは大きい
- 大手でも、配当3%台の会社(武田・第一三共・アステラス)と2%未満の会社(中外・大塚)に分かれる
- 時価総額は利益率で決まる。売上1位の武田より、中外製薬が上
- 毎年の薬価引き下げと、1つの薬への依存がリスク
- 100株の金額は約24万〜123万円と幅が大きい。優待がほぼない業種なので、単元未満株で少額から持つのと相性がよい
調べてみて、武田薬品のように増配が続く高配当株は、やはり一度持ってみたいという気持ちが強くなりました。
一方で、我が家はすでにインデックスファンドを通じて大手製薬株を少しずつ持っています。個別株で無理に空白を埋めなくても、インデックスに含まれている分だけで十分なのかもしれないとも感じています。
「空白を埋めるために買う」のではなく、知らなかった業種のクセを知る。今回はそれだけでも大きな収穫でした。
参考リンク
- 東証業種別株価指数・TOPIX-17シリーズ 業種対応表(JPX・PDF)
- 医薬品 時価総額ランキング(Strainer)
- 2026年版 国内製薬会社ランキング(AnswersNews)
- ロート製薬 株主優待(公式IR)
- 各社の配当情報(Yahoo!ファイナンス):中外製薬/武田薬品/大塚HD/第一三共/アステラス
※本記事は筆者の調査メモであり、特定銘柄の売買を推奨するものではありません。株価・配当利回りは2026年9月時点のものです。
コメント