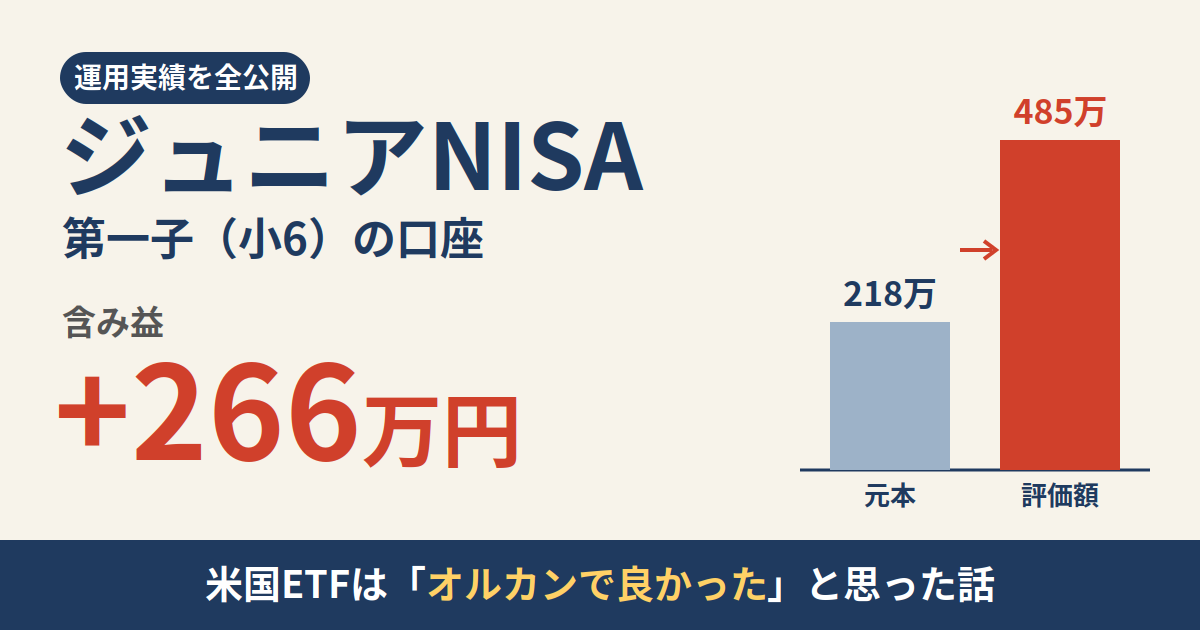
子どもたちのジュニアNISA口座、制度が終わってから「放置」に近い状態ですが、節目としてSBI証券の保有画面をそのまま数字に起こしてみました。
今回は第一子(小学6年生)の口座です。
先に結論を書いておくと、
- 評価額は 約485万円、含み益は +266万円(投資元本の約2.2倍)
- 一番伸びたのは実は 米国ETF(VOO・VTI)
- それでも「最初から全部オルカン(投資信託)にしておけば良かった」と感じている
という内容です。数字の良し悪しだけでなく、「手間」という視点で振り返ります。
※数値は2026年9月時点のSBI証券の保有画面をもとにしています。特定の銘柄を推奨するものではありません。
ジュニアNISAのおさらい(いまの状態)
ジュニアNISAは2016〜2023年に使えた未成年向けの非課税制度で、年80万円まで投資できました。2023年末で新規の買付は終了しています。
現在の口座は、主に次の区分に分かれています。
| SBI証券での表示 | 中身 |
|---|---|
| 旧NISA預り | 購入年から5年の非課税期間中の資産 |
| 継続NISA預り | 5年の非課税期間が終わり、「継続管理勘定」に移った資産。18歳(その年の1月1日時点)になる年の前年末まで非課税で保有できる |
| 特定預り | ジュニアNISA口座内の課税口座(非課税枠の外で買ったもの) |
2024年以降は、口座ごと全額を払い出す場合なら、理由を問わず非課税で払い出せるようになっています。新規で買えない代わりに、「持ち続けるか、まとめて引き出すか」を選ぶ段階です。
こどもNISAとの違いはこどもNISAの学年別早見表でまとめています。
口座全体のサマリー
| 区分 | 評価額 | 評価損益 | 元本 | 損益率 |
|---|---|---|---|---|
| 国内株(NISA:継続+旧) | 2,024,750円 | +1,072,350円 | 952,400円 | +112.6% |
| 国内株(特定預り) | 282,040円 | +38,140円 | 243,900円 | +15.6% |
| オルカン(継続+旧) | 991,430円 | +578,717円 | 412,713円 | +140.2% |
| 米国ETF(継続+旧) | 1,547,559円 | +971,867円 | 575,692円 | +168.8% |
| 合計 | 4,845,779円 | +2,661,074円 | 2,184,705円 | +121.8% |
※元本は「評価額−評価損益」で算出。米国ETFは円換算の数値です。
資産の配分は、国内個別株が約48%、米国ETFが約32%、オルカンが約20%。今見返すと、子ども口座にしてはかなり個別株寄りです。
国内個別株:オリックスが牽引
NISA枠(継続NISA預り+旧NISA預り)
| 銘柄 | 株数 | 取得単価 | 現在値 | 評価額 | 評価損益 | 損益率 |
|---|---|---|---|---|---|---|
| GMOフィナンシャルHD(7177) | 600 | 約744円 | 1,165円 | 699,000円 | +252,800円 | +56.7% |
| オリックス(8591) | 100 | 1,820円 | 6,234円 | 623,400円 | +441,400円 | +242.5% |
| ソフトバンク(9434) | 1,000 | 141円 | 251.3円 | 251,300円 | +110,300円 | +78.2% |
| 九州電力(9508) | 100 | 822円 | 2,153.5円 | 215,350円 | +133,150円 | +162.0% |
| 伊藤忠エネクス(8133) | 100 | 1,010円 | 2,357円 | 235,700円 | +134,700円 | +133.4% |
| 合計 | 2,024,750円 | +1,072,350円 | +112.6% |
※GMOフィナンシャルHDは購入年の異なる2回分(100株・500株)を合算し、取得単価は平均値です。
特定預り(課税口座)
| 銘柄 | 株数 | 取得単価 | 現在値 | 評価損益 | 損益率 |
|---|---|---|---|---|---|
| エディオン(2730) | 100 | 2,145円 | 2,509円 | +36,400円 | +17.0% |
| 北の達人コーポレーション(2930) | 100 | 138円 | 132円 | −600円 | −4.3% |
| NTT(9432) | 100 | 156円 | 179.4円 | +2,340円 | +15.0% |
個別株で一番大きいのはオリックスで、1銘柄だけで+44万円。九州電力と伊藤忠エネクスも2倍以上になっています。
NISA枠で持っている銘柄は、どれも長く持っている分だけ含み益が膨らみ、非課税のメリットが大きく効いています。一方、特定預りの3銘柄は非課税枠の外なので、売却すれば利益に課税される点は意識しておきたいところです。 <!– 各銘柄の購入理由(優待・配当など)を一言ずつ追記 –>
個別株での失敗は投資失敗談シリーズにもまとめています。

オルカン(eMAXIS Slim 全世界株式):ほったらかしで+140%
| 保有口数 | 取得単価(平均) | 基準価額 | 元本 | 評価額 | 評価損益 | 損益率 |
|---|---|---|---|---|---|---|
| 267,535口 | 約15,427円 | 37,058円 | 412,713円 | 991,430円 | +578,717円 | +140.2% |
※継続NISA預りと旧NISA預りの合計です。
オルカンは、買ったあと本当に何もしていません。分配金の受取方法も「再投資」のまま。それで元本41万円が99万円になっています。
この「何もしていない」が、次の米国ETFとの比較でポイントになります。
米国ETF(VOO・VTI):成績は一番。でも…
| 銘柄 | 口数 | 取得単価(平均) | 現在値 | 円換算評価額 | 円換算損益 | 損益率(円) |
|---|---|---|---|---|---|---|
| VOO(バンガード S&P500 ETF) | 10 | 約365.65ドル | 693.24ドル | 1,083,395円 | +684,915円 | +171.9% |
| VTI(バンガード トータルストックマーケットETF) | 8 | 約198.80ドル | 371.26ドル | 464,164円 | +286,952円 | +161.9% |
| 合計 | 1,547,559円 | +971,867円 | +168.8% |
※継続NISA預りと旧NISA預りの合計です。取得単価は購入回ごとの平均値です。
米国ETF全体では元本約58万円が約155万円、損益率+168.8%で口座内トップです。
ただしこれは、
- 米国株そのものが強かった
- 買った当時の為替が1ドル=約104〜119円で、今は約156円と円安が進んだ
という2つの追い風が重なった結果です。「米国ETFを選んだから勝った」というより、「米国と円安に乗れた」という面が大きいと考えています。
それでも「オルカンで良かった」と思う理由
数字だけ見れば米国ETFが一番なのに、振り返ると**「このお金もオルカンに入れておけば良かった」**というのが正直な感想です。理由は、成績ではなく手間です。
① 1株単位でしか買えず、非課税枠を使い切りにくい ETFは1株ごとの売買なので、年ごとに数株ずつという半端な買い方になります。年80万円の枠にきっちり合わせるには、株価と為替を見ながら計算が必要でした。投資信託なら金額指定で1円単位まで枠を埋められます。
② ドルへの両替というひと手間 買うたびに円をドルに替える必要があり、為替のタイミングも気になります。オルカンは円のまま買えるので、この作業自体がありません。
③ 分配金が自動で再投資されない ETFの分配金は口座に現金で入ってきます。これを再投資するには自分で買い増す必要がありますが、1株に満たない金額だと買えずに放置されがちです。オルカンは分配金を出さずにファンド内で運用され続けるので、何もしなくても複利が効きます。
④ NISAでも米国の税金は取られる 米国ETFの分配金には、NISA口座でも米国側で10%の税金がかかり、NISAでは取り戻せません。オルカンにも海外で課税される分はありますが、ファンドの中で処理されるので、自分で気にする必要はありません。
⑤ 画面を見るたびにドルと円の2つの数字を追うことになる 上の表のとおり、ETFは「ドル建て」と「円換算」の2本立てで損益が表示されます。子どもに見せるときも、説明がひと手間増えます。
子どもの口座は、親が長期間ほったらかしにしても崩れないことが一番大事だと思っています。その意味で、多少の成績差より「何もしなくていい」ことの価値のほうが大きかった、というのが今回の結論です。
今後について
ジュニアNISAはもう新規で買えないため、基本は今の資産を保有し続ける形になります。継続管理勘定の資産は、18歳(その年の1月1日時点)になる年の前年末までは非課税で持ち続けられます。
まとめ
- 第一子(小6)のジュニアNISA口座は、評価額約485万円・含み益+266万円(元本の約2.2倍)
- 個別株ではオリックスが+44万円と大きく貢献
- 米国ETFは損益率+168.8%で口座内トップだが、米国株高と円安の追い風が大きい
- それでも、枠の使い切りやすさ・両替不要・分配金の自動運用を考えると、子ども口座はオルカン一本で十分だった
これから子どもの口座で投資を始める方は、「成績を最大化する」よりも「放置できる形にする」ことを優先して選ぶのがおすすめです。
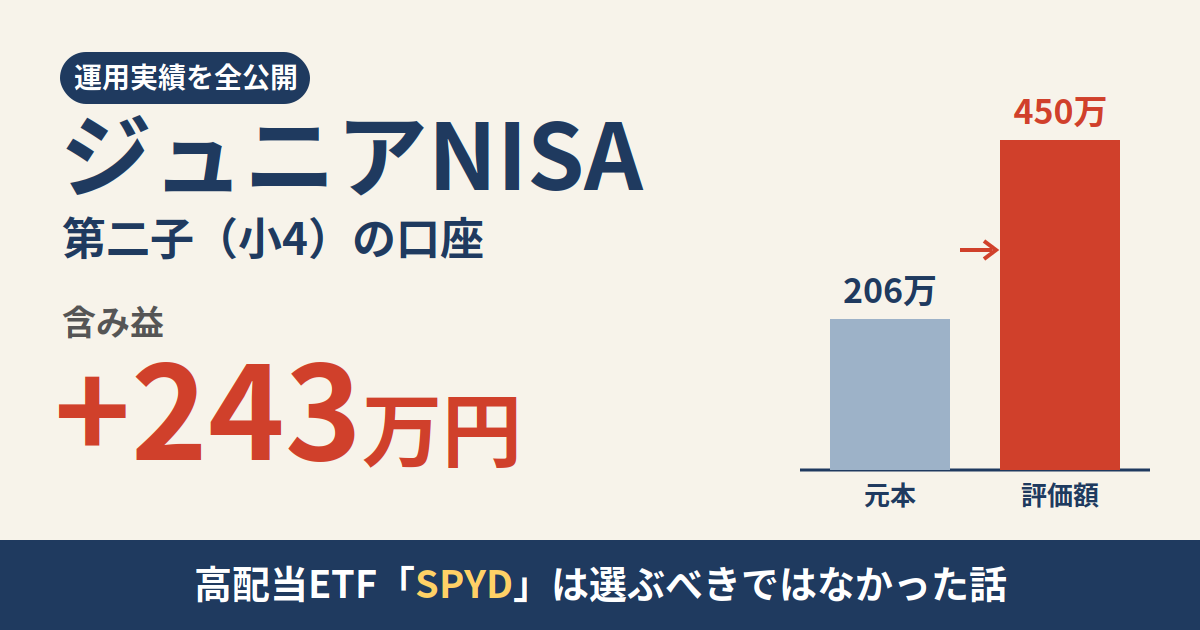
第二子・第三子の口座も、順番に公開していく予定です。
※本記事は筆者個人の運用記録であり、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。
コメント